
چکهای بانکی همواره یکی از ارکان کلیدی و ابزارهای پرکاربرد در مبادلات تجاری و مالی کلان به شمار میروند. با گسترش جرایم مالی، کلاهبرداریهای ملکی، صدور اسناد جعلی و لزوم شفافیت در گردش نقدینگی، سیستم بانکی کشور تحولات ساختاری گستردهای را تجربه کرده است. یکی از مهمترین ابزارهایی که برای کاهش ریسک عدم وصول وجه ابداع شد، چک رمزدار است. این سند مالی به دلیل تضمین پرداخت وجه توسط بانک صادرکننده، اطمینان خاطر بالایی برای خریداران و فروشندگان ایجاد میکند. با تصویب اصلاحات قانون صدور چک و الزامات بانک مرکزی مبنی بر ثبت متمرکز در سامانههای صیاد، چکاوک و ساتنا، نحوه صدور، استعلام، انتقال و وصول چکهای رمزدار تغییرات بنیادینی داشته است. در این مقاله تفصیلی، کلیه ابعاد حقوقی، الزامات قانونی، شیوههای استعلام، فرآیند وصول و تمایز چکهای رمزدار را به شکلی دقیق و عملیاتی بررسی میکنیم.
چک رمزدار چیست و چه کاربردی در مبادلات مالی دارد؟
چک رمزدار سندی رسمی است که به درخواست صاحب حساب یا متقاضی توسط بانک صادر شده و پرداخت وجه آن به طور کامل توسط بانک تعهد و تضمین میگردد. برخلاف چکهای عادی که اعتبار آنها وابسته به حسن حساب و موجودی صادرکننده در زمان سررسید است، در چک رمزدار وجه معامله از همان ابتدای فرآیند صدور از حساب متقاضی کسر یا بهصورت نقدی دریافت شده و در حسابی امن نزد بانک مسدود میشود تا به ذینفع پرداخت گردد.
ماهیت حقوقی و تعریف فنی چک رمزدار
از منظر حقوق تجارت و قوانین پولی، چک رمزدار یک تعهد مستقیم، قطعی و غیرقابل بازگشت از جانب شبکه بانکی در برابر دارنده قانونی سند محسوب میشود. به این معنا که بانک به عنوان متعهد اصلی پرداخت شناخته شده و تغییر شرایط مالی متقاضی اولیه، مانند ورشکستگی، توقیف سایر حسابها یا فوت پس از صدور، مانع از پرداخت وجه به دارنده چک نخواهد شد. از لحاظ فنی، این چکها به کدهای رمزنگاریشده اختصاصی، ارقام کنترلی ماشینی، الیاف فلورسنتی و بارکدهای امنیتی مجهز هستند که امکان اعتبارسنجی سند را در بستر شبکه الکترونیکی بینبانکی فراهم میآورند.
مزایای استفاده از چک رمزدار در معاملات ملکی و خودرو
در معاملات با ارقام سنگین نظیر خرید و فروش املاک یا وسایل نقلیه، ریسک عدم وصول چک یا خطرات حمل وجوه نقد بسیار بالاست. استفاده از چک رمزدار این مخاطرات را برطرف میسازد:
- تضمین قطعی پرداخت وجه، به طوری که فروشنده بدون دغدغه از برگشت خوردن چک میتواند نسبت به انتقال قطعی سند اقدام نماید.
- امنیت بالا در جابجایی وجه، زیرا سند صرفاً به نام شخص مشخص صادر شده و در صورت سرقت برای غیر قابل استفاده است.
- شفافیت قانونی کامل مبدا و مقصد پول، که ردپای مالی روشنی برای مراجع قضایی و مالیاتی به جا میگذارد و از ادعاهای حقوقی بعدی جلوگیری میکند.
انواع چک رمزدار: بانکی و بین بانکی
در ادبیات بانکی، واژه چک رمزدار به دو ابزار پرداخت متفاوت اطلاق میشود:
- چک رمزدار بانکی (درونبانکی): سندی که توسط یکی از شعب یک بانک صادر شده و در تمامی شعب همان بانک قابل نقد کردن یا واریز به حساب است.
- چک رمزدار بینبانکی: سندی که توسط یک بانک به عهده بانک دیگر صادر شده و وجه آن به شماره حساب و شبای مشخصی در بانک مقصد واریز میشود.
قانون جدید چک رمزدار
دستورالعملهای بانک مرکزی با هدف جلوگیری از پولشویی، مسدودسازی کانالهای گردش مالی نامعتبر و ساماندهی مبادلات کلان، ضوابط سختگیرانهای را برای صدور و تبادل چکهای رمزدار به اجرا گذاشتهاند. آگاهی از این ضوابط جدید مانع از بروز مشکلات حقوقی و قفل شدن سرمایه در مبادلات تجاری میگردد.
الزامات بانک مرکزی در ثبت چک رمزدار در سامانه صیاد
بر اساس اصلاحیه قانون صدور چک، چکهای رمزدار بینبانکی به شناسه یکتای ۱۶ رقمی صیادی مجهز شدهاند. بانک صادرکننده موظف است مشخصات کامل متقاضی، مشخصات ذینفع شامل نام، نام خانوادگی، شماره ملی یا شناسه ملی، شماره شبای حساب مقصد و علت صدور چک را پیش از چاپ فیزیکی سند در سامانه صیاد به ثبت برساند. تحویل برگه فیزیکی بدون ثبت سیستمی در سامانه صیاد فاقد اعتبار قانونی بوده و در بانک مقصد پذیرش نخواهد شد.
حذف صدور چک رمزدار در وجه حامل
یکی از مهمترین تغییرات قانون جدید، ممنوعیت قطعی صدور چک رمزدار در وجه حامل است. بانکها تحت هیچ شرایطی مجاز به چاپ چکهای رمزدار سفیدنام یا حامل نیستند. در متن سند باید نام دقیق و مشخصات هویتی گیرنده و شماره شبای حساب او به صورت شفاف چاپ شود.
ممنوعیت انتقال و ظهرنویسی (پشتنویسی) در قانون جدید
در رویه سابق بانکی، امکان واگذاری چک رمزدار بانکی به دیگری از طریق امضای پشت چک وجود داشت. در قانون جدید:
- چکهای رمزدار بینبانکی به هیچ عنوان قابل ظهرنویسی و واگذاری به شخص ثالث نیستند.
- وجه چک منحصراً باید به حسابی واریز گردد که شماره شبای آن در متن چک درج شده است.
- هرگونه توافق مبنی بر انتقال فیزیکی چک به اشخاص دیگر از درجه اعتبار ساقط است و بانک مقصد از پذیرش آن برای حسابی غیر از شخص مندرج در متن چک امتناع میورزد.
قوانین مربوط به مهلت نقد کردن و ابطال چک
چکهای رمزدار دارای چارچوب زمانی و مقررات لغو مشخصی هستند:
- مهلت ارائه به بانک مقصد معمولاً تا یک ماه پس از تاریخ صدور است. در صورتی که دارنده در موعد مقرر سند را وصول نکند، چک منقضی شده و وصول آن منوط به پیگیری اداری میان شعب خواهد بود.
- در صورت فسخ معامله، تنها شخص متقاضی اولیه با همراه داشتن اصل برگه چک و احراز هویت در شعبه صادرکننده میتواند نسبت به ابطال چک و بازگشت وجه به حساب خود اقدام کند.
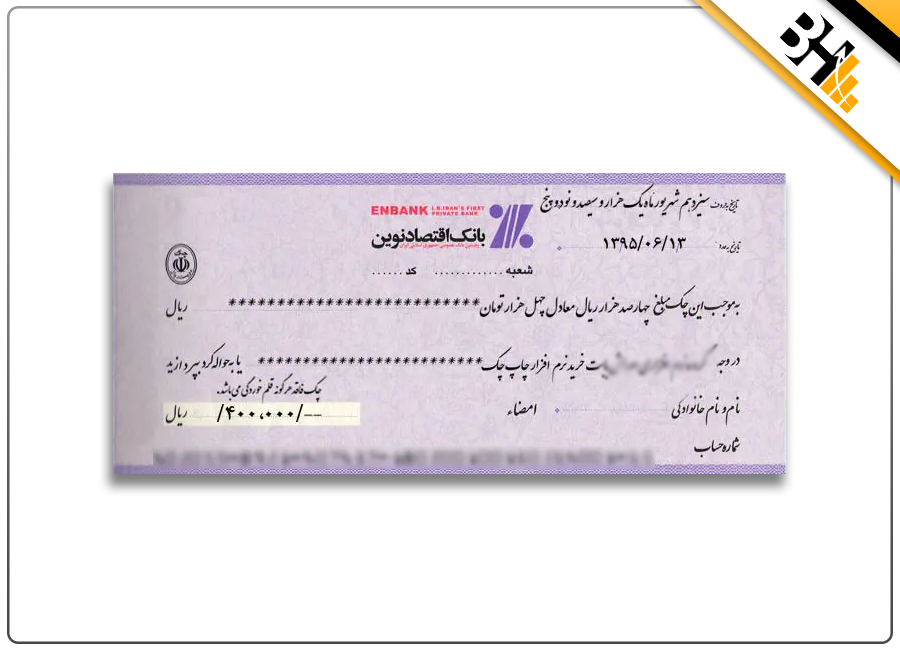
عکس چک رمزدار
شناخت ساختار، طراحی گرافیکی و المانهای امنیتی تعبیهشده روی برگه چک رمزدار، بهترین روش برای اطمینان از اصالت سند در زمان مبادله است. چاپ این اسناد تحت نظارت بانک مرکزی و با استفاده از کاغذها و مهرهای ویژه ضدجعل صورت میپذیرد.
اجزای چک رمزدار بینبانکی و بانکی
روی برگه یک چک رمزدار معتبر، مولفههای زیر به وضوح چاپ شدهاند:
- شناسه یکتای ۱۶ رقمی صیاد در بخش فوقانی برگه.
- لوگو، نام بانک مبدأ و شماره سریال سند به صورت چاپ برجسته یا ماشینی.
- تاریخ صدور چک به صورت حروفی و عددی.
- مبلغ ریالی دقیق به هر دو شکل حروفی و عددی با فونتهای ضددستکاری بانکی.
- مشخصات هویتی متقاضی و مشخصات کامل هویتی دریافتکننده وجه.
- شماره شبای ۲۴ رقمی حساب مقصد (در چکهای بینبانکی).
- علت و بابت صدور چک جهت شفافیت معاملات.
- محل چاپ رمزهای متنی، ارقام کنترلی، بارکد دوبعدی و امضای مجاز و مهر زنده شعبه صادرکننده.
ویژگیهای امنیتی چک رمزدار
- کاغذ حساس به نور و دستکاری: جنس کاغذ چک از نوع کاغذهای امنیتی ضداسید است که در صورت تماس با مواد شیمیایی مانند استون یا جوهرزدایها تغییر رنگ داده و تخریب میشود.
- واترمارک و نشان برجسته: با قرار دادن برگه در برابر منبع نور، نشان اختصاصی بانک مرکزی یا بانک عامل در عمق بافت کاغذ نمایان میگردد.
- فیبرهای نوری فلورسنتی: در ساختار کاغذ، رشتههای باریک امنیتی جایگذاری شدهاند که زیر نور ماورای بنفش (UV) با رنگهای فسفری و سبز میدرخشند.
- ریزنوشتهها (میکروپرینت): خطوط کادر و فیلدهای سند از کلمات بسیار ریز تشکیل شدهاند که تنها با ذرهبین قابل خواندن بوده و دستگاههای فتوکپی قادر به تفکیک آنها نیستند.
روشهای شناسایی چک رمزدار تقلبی از اصل
برای شناسایی اسناد جعلی از اصل، بررسی موارد زیر ضرورت دارد:
| ویژگی سند | وضعیت در چک رمزدار اصل | وضعیت در چک رمزدار جعلی |
| جنس و صدای کاغذ | کاغذ با وزن استاندارد، دارای زبری خاص و صدای زنگدار | کاغذ معمولی، بیش از حد نرم یا گلاسه نامرغوب |
| بازتاب نور فرابنفش | درخشش خطوط پنهان و الیاف امنیتی به رنگهای مختلف | بازتاب یکدست نور بدون درخشش رشتههای مخفی |
| کیفیت مهر و امضا | امضاهای دستی زنده و مهر حرارتی یا مرطوب بدون پخششدگی | پرینت دیجیتال مهر و امضا، خطوط محو یا فتوکپی رنگی |
| استعلام در سامانه صیاد | انطباق کامل اطلاعات ثبتشده با متن فیزیکی برگه | عدم ثبت در سامانه صیاد یا تناقض در مشخصات ذینفع |
نحوه استعلام چک رمزدار
با توجه به روشهای پیچیده جعل فیزیکی اسناد، بررسی ظاهری به تنهایی تضمینکننده سلامت معامله نیست. متقاضیان و ذینفعان باید پیش از هرگونه تعهد یا انتقال مالکیت، اصالت چک رمزدار را از مجاری معتبر استعلام بگیرند.
استعلام فوری چک رمزدار از طریق سامانه صیاد بانک مرکزی
سریعترین شیوه برای اطمینان از اصالت سند، استفاده از درگاه الکترونیکی بانک مرکزی یا سامانه متمرکز صیاد است. با وارد کردن شناسه ۱۶ رقمی صیادی چک رمزدار، وضعیت سند نمایش داده میشود. در این استعلام، فعال بودن چک، عدم گزارش سرقت یا مفقودی و صحت صدور سند قابل مشاهده است.
استعلام پیامکی و کدهای دستوری (USSD)
برای مواقعی که دسترسی به اینترنت مقدور نیست، سامانه پیامکی بانک مرکزی امکان استعلام را فراهم کرده است:
- ارسال شناسه صیادی ۱۶ رقمی به سرشماره ۴۰۱۵۱۵.
- ساختار ارسال پیامک به صورت: 1*1*شناسه صیادی میباشد.
- پاسخ پیامکی شامل وضعیت ثبت، مشخصات عمومی و سلامت سیستمی سند در کوتاه ترین زمان ممکن به شماره همراه ارسال میشود.
استعلام حضوری از طریق باجههای بانکی
امنترین روش در معاملات حساس و با مبالغ سنگین، استعلام مستقیم از شعبه است:
- طرفین معامله با در دست داشتن برگه چک به نزدیکترین شعبه بانک صادرکننده مراجعه میکنند.
- متصدی باجه با استفاده از نرمافزار متمرکز بانکی، ارقام کنترلی، خط رمز و شناسه رهگیری را بررسی میکند.
- بانک تاییدیه نهایی مبنی بر مسدود بودن مبلغ و صحت بلامانع بودن پرداخت را صادر مینماید.
استفاده از اپلیکیشنهای بانکی و سامانههای پرداخت
همراهبانکها و اینترنتبانکهای معتبر شبکههای بانکی، بخشی تحت عنوان خدمات چک صیادی و بینبانکی دارند. کاربران میتوانند با اسکن بارکد درجشده روی چک یا ثبت دستی شناسه صیاد، اصالت برگه را پیش از دریافت فیزیکی تایید نمایند.
وصول چک رمزدار
وصول چک رمزدار مستلزم رعایت تشریفات اداری و ارائه مدارک معتبر شناسایی در شعب بانکی است تا جریان انتقال وجه به صورت امن و بدون خطا تکمیل گردد.
مدارک لازم جهت وصول چک رمزدار
برای دریافت وجه یا واریز آن به حساب، متقاضی باید موارد زیر را آماده داشته باشد:
- اصل فیزیکی برگه چک رمزدار، کاملاً سالم و فاقد هرگونه خطخوردگی، چسبخوردگی یا پارگی.
- اصل کارت ملی هوشمند یا شناسنامه جدید شخص ذینفع جهت احراز هویت بیومتریک.
- در صورتی که ذینفع شخص حقوقی باشد، ارائه مدارک هویتی صاحبان امضای مجاز، آخرین روزنامه رسمی شرکت و معرفینامه رسمی الزامی است.
- همراه داشتن شماره حساب و شبای فعال در بانک پذیرنده چک.
مراحل و زمانبندی واریز وجه به حساب (چرخه پایا، ساتنا و چکاوک)
فرآیند تسویه چکهای رمزدار وابسته به نوع چک است:
- چک رمزدار بانکی (درونبانکی): با مراجعه به هر یک از شعب بانک صادرکننده، وجه به صورت آنی به حساب متقاضی واریز شده یا طبق قوانین جاری به صورت وجه نقد تحویل میگردد.
- چک رمزدار بینبانکی: تسویه از طریق سامانههای چکاوک یا ساتنا صورت میگیرد:
- در صورتی که چک پیش از ساعت ۱۲:۰۰ ظهر به شعبه بانک مقصد تحویل داده شود، وجه معمولاً در همان روز کاری و در بازه زمانی بین ساعات ۱۳:۰۰ تا ۱۶:۰۰ به حساب ذینفع واریز میشود.
- در صورت ارائه چک پس از ساعت اداری مقرر، پردازش و تسویه به نخستین سیکل کاری روز بعد موکول خواهد شد.
آیا چک رمزدار برگشت میخورد؟ (موارد استثنا و مسدودی وجه)
از آنجا که پیش از صدور چک رمزدار وجه آن از حساب متقاضی کسر شده است، برگشت خوردن به دلیل عدم موجودی رخ نخواهد داد. با این حال در موقعیتهای خاص امکان عدم وصول وجود دارد:
- مغایرت در مشخصات هویتی و شماره شبای حساب مقصد با هویت واقعی دریافتکننده وجه.
- صدور دستور توقف پرداخت یا انسداد وجه توسط مراجع قضایی و انتظامی به دلیل دعاوی کلاهبرداری یا مسائل پولشویی.
- ثبت رسمی گزارش مفقودی یا سرقت برگه چک توسط متقاضی پیش از مراجعه ذینفع به بانک.
- آسیبدیدگی شدید فیزیکی برگه چک به طوری که ارقام رمز، بارکد یا مهرهای شعبه مخدوش و غیرقابل خواندن باشند.
تفاوت چک رمزدار و چک بین بانکی
گرچه در گفتار روزمره گاهی این دو اصطلاح به جای یکدیگر به کار میروند، اما تفاوتهای عملیاتی و ساختاری مهمی میان چک رمزدار بانکی و چک رمزدار بینبانکی وجود دارد.
بررسی تفاوت از نظر دامنه کاربرد و شعب پذیرنده
- چک رمزدار بانکی منحصراً در شبکه شعب یک بانک واحد اعتبار دارد. برای نمونه، چکی که از بانک صادرات صادر شده باشد تنها در شعب بانک صادرات سراسر کشور قابل نقد شدن یا واریز به حساب است.
- چک بینبانکی ابزاری برای جابجایی سرمایه میان دو موسسه بانکی مجزا است؛ به این صورت که بانک الف چک را صادر کرده و بانک ب مسئول واریز وجه آن به حساب معین خواهد بود.
تفاوت در شیوه وصول وجه
- در چک رمزدار بانکی، ذینفع میتواند تقاضای دریافت وجه نقد (در حد سقف برداشت مجاز نقدی شعبه) داشته باشد یا درخواست واریز به حساب همان بانک را ثبت کند.
- در چک بینبانکی، دریافت نقدی وجه تحت هیچ شرایطی امکانپذیر نیست و سامانه بانکی تنها اجازه واریز مستقیم به شماره شبای مقصد درجشده در متن چک را میدهد.
مقایسه مشخصات چک بانکی و چک بینبانکی
| محور مقایسه | چک رمزدار بانکی (درونبانکی) | چک رمزدار بینبانکی |
| نهاد متعهد | شعب همان بانک صادرکننده | بانک صادرکننده در تعهد به بانک مقصد |
| محدوده نقدشوندگی | تمام شعب همان بانک عامل | صرفاً شعبه و شماره حساب معین در بانک مقصد |
| قابلیت دریافت نقدی | دارد (با توجه به نقدینگی و سقف شعبه) | ندارد (منحصراً واریز به حساب شبای مقصد) |
| قابلیت ظهرنویسی | در مقررات جدید به شدت محدود شده است | کاملاً ممنوع و فاقد وجاهت بانکی است |
| بستر تبادل داده | اتوماسیون داخلی شبکه یک بانک | سامانههای ملی چکاوک و ساتنا |
| سطح ریسک معامله | بسیار پایین | صفر (به دلیل واریز مستقیم و بدون واسطه به شبا) |
نکات مهم امنیتی و حقوقی در استفاده از چک رمزدار
رعایت استانداردهای امنیتی و حقوقی حین تبادل چکهای رمزدار، راهکاری مطمئن برای جلوگیری از دعاوی پیچیده دادگاهی و پیشگیری از سرقت و سوءاستفادههای احتمالی است.
اقدامات فوری در صورت گم شدن یا سرقت چک رمزدار
در صورت مفقود شدن یا سرقت برگه چک، باید مراحل زیر بدون معطلی اجرا شوند:
- مراجعه فوری به شعبه صادرکننده و ثبت اعلام کتبی مفقودی جهت توقف موقت پرداخت وجه.
- مراجعه به مراجع قضایی (دادسرا یا شورای حل اختلاف) ظرف مدت حداکثر ۷ روز کاری و دریافت گواهی دستور قضایی توقف پرداخت.
- تحویل دستور قضایی به بانک صادرکننده جهت ثبت انسداد قطعی و آغاز فرآیند صدور چک المثنی پس از طی تشریفات قانونی و اخذ تعهدات لازم.
توصیههای معاملاتی برای خریداران و فروشندگان
- فروشندگان کالا، خودرو یا ملک نباید صرفاً به رویت فیزیکی برگه چک اکتفا کنند، بلکه باید صدور و ثبت سیستمی را در سامانه صیاد یا از طریق باجه بانک استعلام نمایند.
- خریداران باید شماره سریال، مبلغ و مشخصات دقیق چک رمزدار را در متن مبایعهنامه و اسناد رسمی معامله به صورت دقیق درج کنند تا به عنوان سند قطعی پرداخت وجه ثبت شود.
- از پذیرش هرگونه چکی که دارای علائم مخدوشی، اثر جوهرزدایی، خطخوردگی یا مهر نامشخص باشد جداً خودداری کنید.
چک رمزدار، پرداختی امن برای معاملات بزرگ
در این مقاله بررسی کردیم که چک رمزدار چیست و چرا بهعنوان یکی از مطمئنترین ابزارهای پرداخت در معاملات با مبالغ بالا، مانند خرید ملک، خودرو و قراردادهای تجاری، شناخته میشود. توضیح دادیم که وجه این چک پیش از صدور نزد بانک تأمین و مسدود میشود؛ بنابراین ریسک برگشت به علت نبود موجودی، عملاً وجود ندارد. همچنین تفاوت چک رمزدار بانکی و بینبانکی، محدودیت انتقال و ممنوعیت صدور در وجه حامل را بررسی کردیم. روشهای استعلام اصالت از طریق سامانههای بانکی، نحوه وصول، مدارک لازم و زمان تقریبی واریز وجه نیز توضیح داده شد. در نهایت، نکات امنیتی مهم برای تشخیص جعل، ثبت مفقودی و انجام معاملهای مطمئن را مرور کردیم تا استفاده از این ابزار با آگاهی کامل انجام شود.
با سپردن امور مالیاتی سازمان خود به شرکت حسابداری و مالیاتی برترحساب، از دغدغههای حسابداری رها شده و زمان و انرژی خود را صرف پیشرفت و موفقیت کسبوکار خود کنید.
سوالات متداول (FAQ)
- آیا چک رمزدار تاریخ انقضا دارد؟
بله، چکهای رمزدار بینبانکی حداکثر تا یک ماه پس از تاریخ صدور اعتبار داشته و بعد از آن نیازمند تمدید هستند. - آیا میتوان چک رمزدار بینبانکی را به نام فرد دیگری پشتنویسی کرد؟
خیر، بر اساس قانون جدید چک، ظهرنویسی چک رمزدار بینبانکی ممنوع بوده و وجه صرفاً به شماره شبای متن چک واریز میشود. - آیا دریافت وجه نقد از چک رمزدار بینبانکی امکانپذیر است؟
خیر، وجه چک رمزدار بینبانکی به صورت نقد پرداخت نمیشود و الزاماً به حساب مشخصشده در متن چک واریز میگردد. - در صورت فسخ معامله چگونه میتوان وجه چک را بازگرداند؟
متقاضی اولیه با همراه داشتن اصل برگه فیزیکی چک باید به شعبه صادرکننده مراجعه کند تا مبلغ به حساب او مسترد شود. - مدت زمان واریز چک رمزدار بینبانکی چقدر است؟
اگر چک تا پیش از ظهر به بانک مقصد تحویل داده شود، وجه در بعدازظهر همان روز کاری به حساب منظور میگردد. - آیا برای دریافت چک رمزدار داشتن دستهچک الزامی است؟
خیر، تمامی افراد با داشتن موجودی کافی در حساب یا تامین نقدی میتوانند از بانک درخواست صدور چک رمزدار نمایند. - چرا امکان برگشت خوردن چک رمزدار به دلیل کسری موجودی وجود ندارد؟
زیرا وجه چک در همان لحظه صدور از حساب متقاضی کسر شده و نزد حسابهای واسط بانک تا زمان وصول بلوکه میشود. - در صورت گم شدن چک رمزدار چه اقدامی ضروری است؟
باید فوراً به شعبه صادرکننده اطلاع داده شود و از طریق مراجع قضایی دستور مسدودی و فرآیند ابطال پیگیری گردد.

بدون دیدگاه