
سند حسابداری به عنوان شناسنامه و مدرک اولیه ثبت کلیه وقایع مالی، پایهایترین و حیاتیترین ابزار در چرخه حسابداری هر بنگاه اقتصادی به شمار میرود. هر رویداد مالی از قبیل خرید، فروش، دریافت، پرداخت، تسویه مطالبات، شناسایی هزینهها و استهلاک داراییها، پیش از آنکه راهی دفاتر قانونی (دفتر روزنامه و کل) یا صورتهای مالی نهایی شود، باید در قالب یک سند حسابداری استاندارد، مکتوب و مستند گردد. دقت در تنظیم این اسناد، ضامن سلامت گزارشهای مالی، پذیرش دفاتر در رسیدگیهای مالیاتی و تامین نیازهای مدیریتی است. در این راهنمای جامع و آموزشی، مبانی، اصول حاکم بر ثبت دوطرفه، ساختار استاندارد فرم سند، انواع اسناد و نمونههای عملیاتی ثبت پرکاربردترین رویدادهای مالی به صورت گامبهگام آموزش داده میشوند.
سند حسابداری چیست و چه جایگاهی در چرخه مالی دارد؟
سند حسابداری (Accounting Voucher / Journal Voucher) برگهای رسمی و معتبر است که رویدادهای مالی را بر اساس مدارک مثبته، تاریخ وقوع، شرح دقیق، حسابهای معین و تفصیلی و مبالغ بدهکار و بستانکار ثبت میکند تا پس از تایید مسئولان مالی، مبنای ثبت در دفاتر قانونی و نرمافزارهای مالی قرار گیرد.
ماهیت و کاربرد سند حسابداری
هدف اصلی از صدور سند حسابداری، ایجاد قابلیت ردیابی، کنترل داخلی و مستندسازی مبادلات مالی است. بدون وجود سند حسابداری، اثبات وقوع هزینه، خرید دارایی یا تسویه بدهی در مراجع نظارتی مانند سازمان امور مالیاتی و سازمان تامین اجتماعی ناممکن خواهد بود. سند حسابداری نقطه پیوند میان رویداد واقعی در دنیای کسبوکار با زبان استاندارد گزارشگری مالی است.
تفاوت مدارک مثبته و سند حسابداری
درک تفاوت این دو مفهوم برای هر حسابدار الزامی است:
- مدارک مثبته (Supporting Documents): اسناد خام و اولیهای هستند که وقوع یک معامله را ثابت میکنند؛ نظیر فاکتور خرید، قبض واریز بانکی، رسید انبار، قرارداد، بارنامه یا لیست حقوق و دستمزد.
- سند حسابداری: برگه پردازششده مالی است که تحلیل حسابداری مدارک مثبته را در قالب کدهای حسابداری، ارقام بدهکار و بستانکار و تاریخ مشخص نشان میدهد و مدارک مثبته به عنوان ضمیمه به آن منضم میگردند.
سطوح وضعیت سند حسابداری در سامانههای مالی
اسناد مالی از لحظه ایجاد تا قطعیت نهایی مراحل زیر را طی میکنند:
- سند موقت (Draft/Temporary): سندی که توسط کاربر وارد شده اما هنوز قابل ویرایش، حذف یا تغییر است و در گزارشهای قطعی اثر داده نمیشود.
- سند بررسیشده/تاییدشده (Reviewed): سندی که صحت کدینگ و ارقام آن توسط حسابدار ارشد یا سرپرست مالی کنترل و تایید اولیه شده است.
- سند تصویبشده (Approved): سندی که به امضای مدیر مالی یا مدیرعامل رسیده و مجوز نهایی را دریافت کرده است.
- سند قطعی/دائم (Posted/Permanent): سندی که در دفاتر قفل شده، شماره قطعی روزنامه دریافت کرده و دیگر به هیچ عنوان امکان ویرایش یا حذف مستقیم آن وجود ندارد.
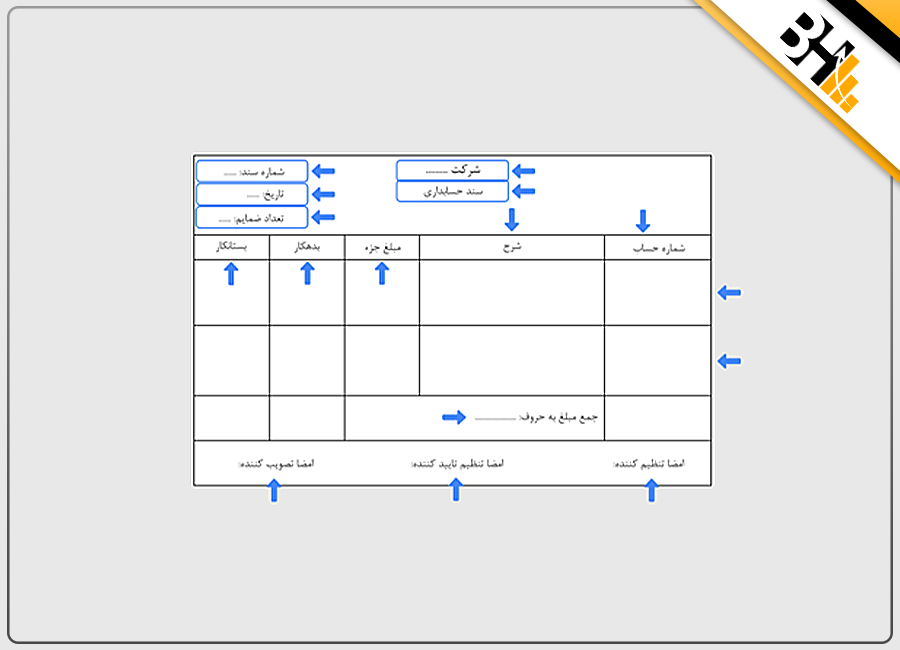
ساختار و اجزای استاندارد یک برگه سند حسابداری
هر فرم سند حسابداری دارای اجزای استاندارد و یکنواختی است که فقدان هر یک از آنها سند را از اعتبار ساقط کرده یا موجب رد دفاتر در ممیزیهای مالیاتی میشود.
اجزای هدر و پاورقی سند (مشخصات عمومی)
- نام و لوگوی شرکت یا موسسه تجاری
- شماره سند حسابداری (شماره متوالی عطف و شماره سند روزنامه)
- تاریخ دقیق وقوع و ثبت رویداد مالی (روز، ماه و سال شمسی)
- پیوست (تعداد برگههای ضمیمهشده به سند)
- امضاهای مجاز شامل: تنظیمکننده (حسابدار)، بررسیکننده (حسابدار ارشد)، تاییدکننده (مدیر مالی) و تصویبکننده (مدیرعامل یا صاحب امضا).
جدول میانی سند (کدینگ، شرح و ارقام)
بخش اصلی سند در قالب یک جدول چندستونی تنظیم میشود:
- ستون ردیف: شماره ترتیبی آرتیکلها (سطرهای سند).
- ستون کد حساب: شامل کد گروه، کل، معین و تفصیلی حساب.
- ستون شرح حساب: نام استاندارد حساب درگیر در تراکنش.
- ستون شرح آرتیکل: توضیح مختصر و دقیق از جزئیات آن سطر معامله.
- ستون بدهکار (Bed): مبالغ مربوط به افزایش دارایی/هزینه یا کاهش بدهی/سرمایه/درآمد.
- ستون بستانکار (Bes): مبالغ مربوط به افزایش بدهی/سرمایه/درآمد یا کاهش دارایی/هزینه.
جدول الگوی شماتیک فرم سند حسابداری
| ردیف | کد حساب | شرح حساب | شرح آرتیکل (تراکنش) | بدهکار (ریال) | بستانکار (ریال) |
| ۱ | ۱۱۰۱۰۱ | موجودی نقد و بانک / بانک سامان | واریز وجه بابت فروش فاکتور ۱۲۳ | ۵۰,۰۰۰,۰۰۰ | ۰ |
| ۲ | ۴۱۰۱۰۱ | فروش / فروش کالا | فروش ۵ عدد محصول A به آقای رضایی | ۰ | ۵۰,۰۰۰,۰۰۰ |
| جمع | – | جمع ستونهای سند | تراز بودن مبالغ (الزامی) | ۵۰,۰۰۰,۰۰۰ | ۵۰,۰۰۰,۰۰۰ |
اصول و قواعد پایهای در نحوه ثبت سند حسابداری
تنظیم صحیح سند حسابداری وابسته به تسلط بر معادله پایهای حسابداری، شناخت ماهیت حسابها و اجرای دقیق سیستم ثبت دوطرفه (دوبل) است.
معادله اساسی حسابداری و تاثیر رویدادها
پایهایترین اصل حسابداری بر معادله زیر استوار است: داراییها=بدهیها+سرمایه (حقوق صاحبان سهام)
با توسعه این معادله و ورود درآمدها و هزینهها در طول دوره مالی: داراییها+هزینهها=بدهیها+سرمایه+درآمدها
قانون ماهیت حسابها (بدهکار و بستانکار)
برای اینکه تشخیص دهید کدام حساب باید بدهکار و کدام حساب باید بستانکار شود، جدول زیر راهنمای همیشگی شما است:
| نوع حساب | ماهیت پایه | افزایش | کاهش |
| داراییها (جاری و غیرجاری) | بدهکار | بدهکار | بستانکار |
| هزینهها و بهای تمامشده | بدهکار | بدهکار | بستانکار |
| بدهیها (جاری و بلندمدت) | بستانکار | بستانکار | بدهکار |
| سرمایه و حقوق مالکانه | بستانکار | بستانکار | بدهکار |
| درآمدها و فروش | بستانکار | بستانکار | بدهکار |
اصل توازن و تراز سند
در هر سند حسابداری، مجموع ارقام ستون بدهکار الزاماً باید برابر با مجموع ارقام ستون بستانکار باشد:
∑بدهکار=بستانکار∑
اگر حتی یک ریال اختلاف میان دو ستون وجود داشته باشد، سند «نامتوازن» بوده و هیچ سیستم نرمافزاری یا دفتر قانونی اجازه ثبت آن را نمیدهد.
انواع سند حسابداری بر اساس کارکرد
اسناد حسابداری متناسب با نوع عملیات و زمان صدور در طول چرخه مالی به دستههای مشخصی تقسیم میشوند تا گزارشگیری تفکیکی میسر گردد.
سند افتتاحیه (Opening Voucher)
نخستین سندی است که در ابتدای دوره مالی جدید صادر میشود. این سند مانده کلیه حسابهای دائمی (داراییها، بدهیها و سرمایه) را از تراز اختتامیه سال مالی قبل به سال مالی جاری منتقل میکند.
اسناد جاری و عملیاتی روزمره
شامل کلیه اسنادی است که در جریان فعالیتهای عادی شرکت صادر میشوند:
- سند دریافت و پرداخت (نقد، چک و حواله)
- سند خرید و فروش کالا و خدمات
- سند هزینه و تنخواهگردان
- سند حقوق و دستمزد ماهانه
اسناد اصلاحی و تعدیلات پایان دوره (Adjusting Entries)
اسنادی که در پایان ماه یا پایان سال مالی جهت اصلاح اشتباهات، اعمال پیشدریافتها، پیشپرداختها، ثبت هزینههای معوق، درآمدهای تحققنیافته و ذخیرهگیریها صادر میشوند.
سند بستن حسابهای موقت و سند اختتامیه (Closing Voucher)
- سند بستن حسابهای موقت: در پایان سال، مانده حسابهای سود و زیانی (هزینهها و درآمدها) به حساب خلاصه سود و زیان منتقل شده و مانده نهایی به سود (زیان) انباشته بسته میشود.
- سند اختتامیه: آخرین سند دوره مالی است که تمامی حسابهای دائمی (داراییها، بدهیها و حقوق مالکانه) را در پایان سال صفر میکند تا مانده آنها به سال بعد منتقل گردد.
آموزش گامبهگام نحوه ثبت سند حسابداری
ثبت یک سند حسابداری استاندارد مستلزم طی کردن ۵ گام تحلیلی و اجرایی است که رعایت دقیق آنها از خطاهای مالی جلوگیری میکند.
گام اول: بررسی و اعتبارسنجی مدارک مثبته
پیش از هر اقدامی، مدارک پیوست مانند فاکتور، رسید پوز، اعلامیه واریز بانک یا برگه انبار را از نظر اصالت، امضاهای مجاز، تاریخ، شماره سریال و رعایت قوانین مالیاتی بررسی کنید.
گام دوم: تحلیل رویداد مالی و شناسایی حسابهای درگیر
مشخص کنید رویداد رخداده بر کدام بخش از معادله حسابداری تاثیر گذاشته است. حداقل دو حساب در هر معامله درگیر هستند. به عنوان مثال در خرید ملزومات، حساب «هزینه ملزومات» و حساب «بانک یا بستانکاران» درگیر هستند.
گام سوم: تعیین حساب بدهکار و بستانکار
با توجه به افزایش یا کاهش حسابها و قاعده ماهیت آنها، مشخص کنید کدام حساب افزایش و کدام کاهش یافته است. حسابهای دارای افزایش با ماهیت بدهکار در سمت بدهکار و حسابهای با ماهیت بستانکار در سمت بستانکار قرار میگیرند.
گام چهارم: تعیین سطوح کدینگ (کل، معین، تفصیلی)
کد دقیق حسابها را از روی درختواره کدینگ سیستم انتخاب کنید. به عنوان مثال:
- سطح کل: موجودی نقد و بانک (کد ۱۱۰)
- سطح معین: موجودی بانکهای ریالی (کد ۱۱۰۱۰)
- سطح تفصیلی: بانک ملت شعبه مرکزی – حساب جاری (کد ۱۱۰۱۰۱۰۱)
گام پنجم: نگارش شرح شفاف و تراز کردن مبالغ
شرح آرتیکل باید دقیق، شفاف و مستند باشد و شماره فاکتور، نام طرف حساب و بابت تراکنش در آن ذکر شود. در پایان، جمع دو ستون را کنترل کرده و مدارک مثبته را ضمیمه و جهت امضا ارجاع دهید.
نمونههای کاربردی و عملیاتی ثبت سند حسابداری
در این بخش، پرتکرارترین رویدادهای مالی یک شرکت بازرگانی و خدماتی را به همراه سند حسابداری استاندارد مربوطه به صورت عملیاتی آموزش میدهیم.
۱. نمونه ثبت سند سرمایهگذاری اولیه و آورده شرکا
فرض: دو شریک شرکتی را با آورده نقدی ۱,۰۰۰,۰۰۰,۰۰۰ ریال (واریز به حساب بانک) و یک دستگاه وانت بار به ارزش ۶۰۰,۰۰۰,۰۰۰ ریال به صورت ۵۰-۵۰ تاسیس میکنند.
| کد حساب | شرح حساب و آرتیکل | بدهکار (ریال) | بستانکار (ریال) |
| ۱۱۰۱۰۱ | موجودی نقد و بانک / بانک سامان (آورد نقدی شرکا) | ۱,۰۰۰,۰۰۰,۰۰۰ | ۰ |
| ۲۱۰۱۰۱ | دارایی ثابت / وسایل نقلیه (وانت بار) | ۶۰۰,۰۰۰,۰۰۰ | ۰ |
| ۵۱۰۱۰۱ | سرمایه اولیه / شریک اول (سهمالشرکه ۵۰٪) | ۰ | ۸۰۰,۰۰۰,۰۰۰ |
| ۵۱۰۱۰۲ | سرمایه اولیه / شریک دوم (سهمالشرکه ۵۰٪) | ۰ | ۸۰۰,۰۰۰,۰۰۰ |
۲. نمونه ثبت سند خرید کالا (نقدی، نسیه و ارزش افزوده)
فرض: خرید کالای بازرگانی به مبلغ ۲۰۰,۰۰۰,۰۰۰ ریال به همراه ۱۰٪ مالیات بر ارزش افزوده (۲۰,۰۰۰,۰۰۰ ریال). مبلغ ۱۰۰,۰۰۰,۰۰۰ ریال نقد پرداخت شده و الباقی (۱۲۰,۰۰۰,۰۰۰ ریال) به صورت نسیه است.
| کد حساب | شرح حساب و آرتیکل | بدهکار (ریال) | بستانکار (ریال) |
| ۱۴۰۱۰۱ | موجودی کالا / خرید کالای بازرگانی | ۲۰۰,۰۰۰,۰۰۰ | ۰ |
| ۱۶۰۱۰۱ | مالیات و عوارض بر ارزش افزوده خرید (اعتبار مالیاتی) | ۲۰,۰۰۰,۰۰۰ | ۰ |
| ۱۱۰۱۰۱ | موجودی نقد و بانک / بانک ملی (پرداخت نقدی) | ۰ | ۱۰۰,۰۰۰,۰۰۰ |
| ۳۱۰۱۰۱ | حسابها و اسناد پرداختنی تجاری / شرکت تامینکننده الف | ۰ | ۱۲۰,۰۰۰,۰۰۰ |
۳. نمونه ثبت سند فروش کالا و خدمات با ارزش افزوده
فرض: فروش کالا به مبلغ ۵۰۰,۰۰۰,۰۰۰ ریال به مشتری به همراه ۱۰٪ مالیات بر ارزش افزوده (۵۰,۰۰۰,۰۰۰ ریال). کل مبلغ طی یک فقره چک صیادی دریافت شد.
| کد حساب | شرح حساب و آرتیکل | بدهکار (ریال) | بستانکار (ریال) |
| ۱۲۰۲۰۱ | اسناد دریافتنی تجاری / چک صیادی مشتری ب | ۵۵۰,۰۰۰,۰۰۰ | ۰ |
| ۴۱۰۱۰۱ | درآمد حاصل از فروش / فروش ناخالص کالا | ۰ | ۵۰۰,۰۰۰,۰۰۰ |
| ۳۵۰۱۰۱ | مالیات و عوارض بر ارزش افزوده فروش | ۰ | ۵۰,۰۰۰,۰۰۰ |
۴. نمونه ثبت سند پرداخت هزینههای جاری و شارژ تنخواه
فرض: مسئول تنخواه صورتهزینهای به مبلغ ۳۵,۰۰۰,۰۰۰ ریال بابت هزینه پذیرایی و ملزومات اداری ارائه میدهد و همزمان تنخواه با چک بانکی شارژ میشود.
| کد حساب | شرح حساب و آرتیکل | بدهکار (ریال) | بستانکار (ریال) |
| ۷۱۰۲۰۱ | هزینه اداری و عمومی / هزینه پذیرایی و آبدارخانه | ۲۰,۰۰۰,۰۰۰ | ۰ |
| ۷۱۰۳۰۱ | هزینه اداری و عمومی / هزینه ملزومات و لوازمالتحریر | ۱۵,۰۰۰,۰۰۰ | ۰ |
| ۱۱۰۱۰۱ | موجودی نقد و بانک / بانک تجارت (شارژ مجدد تنخواه) | ۰ | ۳۵,۰۰۰,۰۰۰ |
۵. نمونه ثبت سند لیست حقوق و دستمزد ماهانه
فرض: ناخالص حقوق پرسنل ۳۰۰,۰۰۰,۰۰۰ ریال، بیمه سهم کارگر (۷٪) ۲۱,۰۰۰,۰۰۰ ریال، بیمه سهم کارفرما (۲۳٪) ۶۹,۰۰۰,۰۰۰ ریال، مالیات حقوق ۱۰,۰۰۰,۰۰۰ ریال و خالص پرداختی ۲۶۹,۰۰۰,۰۰۰ ریال است.
| کد حساب | شرح حساب و آرتیکل | بدهکار (ریال) | بستانکار (ریال) |
| ۷۱۰۱۰۱ | هزینه حقوق و دستمزد / ناخالص حقوق و مزایا | ۳۰۰,۰۰۰,۰۰۰ | ۰ |
| ۷۱۰۱۰۲ | هزینه بیمه سهم کارفرما (۲۳٪ تامین اجتماعی) | ۶۹,۰۰۰,۰۰۰ | ۰ |
| ۳۲۰۱۰۱ | سایر حسابهای پرداختنی / اداره امور مالیاتی (مالیات حقوق) | ۰ | ۱۰,۰۰۰,۰۰۰ |
| ۳۲۰۲۰۱ | سایر حسابهای پرداختنی / سازمان تامین اجتماعی (۳۰٪ بیمه) | ۰ | ۹۰,۰۰۰,۰۰۰ |
| ۳۳۰۱۰۱ | جاری کارکنان / حقوق پرداختنی پرسنل | ۰ | ۲۶۹,۰۰۰,۰۰۰ |
۶. نمونه ثبت سند استهلاک داراییهای ثابت
فرض: استهلاک سالانه ماشینآلات تولیدی بر اساس جدول استهلاکات قانون مالیاتهای مستقیم به مبلغ ۸۰,۰۰۰,۰۰۰ ریال شناسایی میشود.
| کد حساب | شرح حساب و آرتیکل | بدهکار (ریال) | بستانکار (ریال) |
| ۷۳۰۱۰۱ | هزینه استهلاک / استهلاک ماشینآلات | ۸۰,۰۰۰,۰۰۰ | ۰ |
| ۲۲۰۱۰۱ | استهلاک انباشته ماشینآلات (کاهنده دارایی) | ۰ | ۸۰,۰۰۰,۰۰۰ |
اشتباهات رایج در تنظیم اسناد حسابداری و نحوه اصلاح آنها
حتی حسابداران مجرب نیز گاهی در ثبت اسناد دچار اشتباه میشوند. تسلط بر روشهای استاندارد اصلاح اسناد مانع از مخدوش شدن دفاتر قانونی خواهد شد.
انواع اشتباهات ثبتی
- اشتباه در ارقام: درج مبلغ اشتباه در بدهکار یا بستانکار (مثلاً جابجایی ارقام مانند ۵۴ به جای ۴۵).
- اشتباه در انتخاب حساب (جابجایی سرفصل): ثبت یک دارایی در سرفصل هزینه یا بالعکس.
- از قلمافتادگی یا ثبت تکراری: ثبت نکردن یک رویداد واقعی یا دو بار ثبت کردن یک فاکتور خرید.
روشهای استاندارد اصلاح سند
- در نرمافزارهای حسابداری (اسناد موقت): ویرایش مستقیم ردیف، کد یا مبلغ با اخذ تاییدیه از مدیر مالی.
- در دفاتر قانونی یا اسناد دائم (روش سند معکوس): صدور یک سند اصلاحی جدید. در این روش، ابتدا سطر اشتباه با همان مبالغ معکوس میشود تا اثر آن صفر گردد و سپس آرتیکل صحیح ثبت میشود.
چکلیست کنترل کیفیت سند حسابداری پیش از تایید نهایی
| ردیف | مرحله و آیتم کنترلی | نحوه بررسی | نتیجه مطلوب |
| ۱ | تطابق مدارک مثبته | بررسی فاکتورها، رسیدها و مجوزها | ضمیمه بودن اصل مدارک با امضای تایید |
| ۲ | صحت تاریخ رویداد | کنترل تقدم و تاخر زمانی وقایع | عدم تداخل تاریخ با دورههای مالی بسته |
| ۳ | تطبیق کدینگ و شرح | بررسی سرفصل کل، معین و تفصیلی | کدگذاری دقیق مطابق استاندارد شرکت |
| ۴ | تراز بودن دو ستون | محاسبه جمع بدهکار و بستانکار | اختلاف ریالی صفر |
| ۵ | تکمیل امضاهای مجاز | اخذ امضای تنظیمکننده و مدیر مالی | احراز صلاحیت اداری و قانونی سند |
راهنمای جامع تنظیم سند حسابداری و اصول ثبت وقایع مالی
در این مقاله، به بررسی جامع مفهوم سند حسابداری و جایگاه کلیدی آن در چرخه مالی پرداختیم. آموختیم که چگونه مدارک مثبته را به آرتیکلهای حسابداری تبدیل کرده و با رعایت قاعده بدهکار و بستانکار، توازن مالی را برقرار کنیم. همچنین، انواع اسناد از جمله افتتاحیه، اختتامیه و اصلاحی را معرفی کردیم و با ارائه ۶ نمونه عملیاتی از ثبتهای پرکاربرد نظیر خرید، فروش و حقوق و دستمزد، مهارت اجرایی شما را ارتقا دادیم. در نهایت، با مرور چکلیست کنترل کیفیت و روشهای اصلاح اشتباهات، مسیر ثبت دقیق وقایع مالی را هموار کردیم. تسلط بر این اصول، نهتنها شفافیت گزارشگری مدیریتی را تضمین میکند، بلکه زیربنای مستحکمی برای پاسخگویی به مراجع مالیاتی و نظارتی فراهم میسازد.
برای انجام تمامی امور حسابداری، مالی و مالیاتی خود می توانید از خدمات و مشاوره حسابداری کارشناسان برتر حساب کمک بگیرید.

بدون دیدگاه